

Il comportamento d'acquisto nella categoria del tessile per la casa presenta, come si evince dall'Osservatorio Non Food 2025 di GS1 Italy, analogie in parte con il mondo dell'abbigliamento, e in parte con quello dell'arredamento e dei casalinghi.
Il pre-acquisto del tessile per la casa nell'Osservatorio Non Food di GS1 Italy
La categoria del tessile per la casa sembra non richiedere particolari ricerche preliminari da parte dei consumatori. Tra le strategie indagate dall'Osservatorio Non Food 2025 di GS1 Italy, la più seguita per la fase di pre-acquisto è la visita dei negozi dove si sa di trovare la categoria (39,6%), seguita dal confronto prezzi per cercare dove acquistare con più convenienza (34,3%).
Il 31,5% dichiara di non informarsi prima di acquistare, e quindi decidere d'impulso, mentre il 23,1% si informa sul web, magari visitando successivamente il negozio fisico per toccare con mano ciò che si è visto sullo schermo (17,8%).
L'acquisto a impulso accomuna la categoria all'abbigliamento e all'edutainment, mentre la visita ai negozi è tipica degli acquisti di arredamento, bricolage e abbigliamento.
Le caratteristiche della ricerca di informazioni online
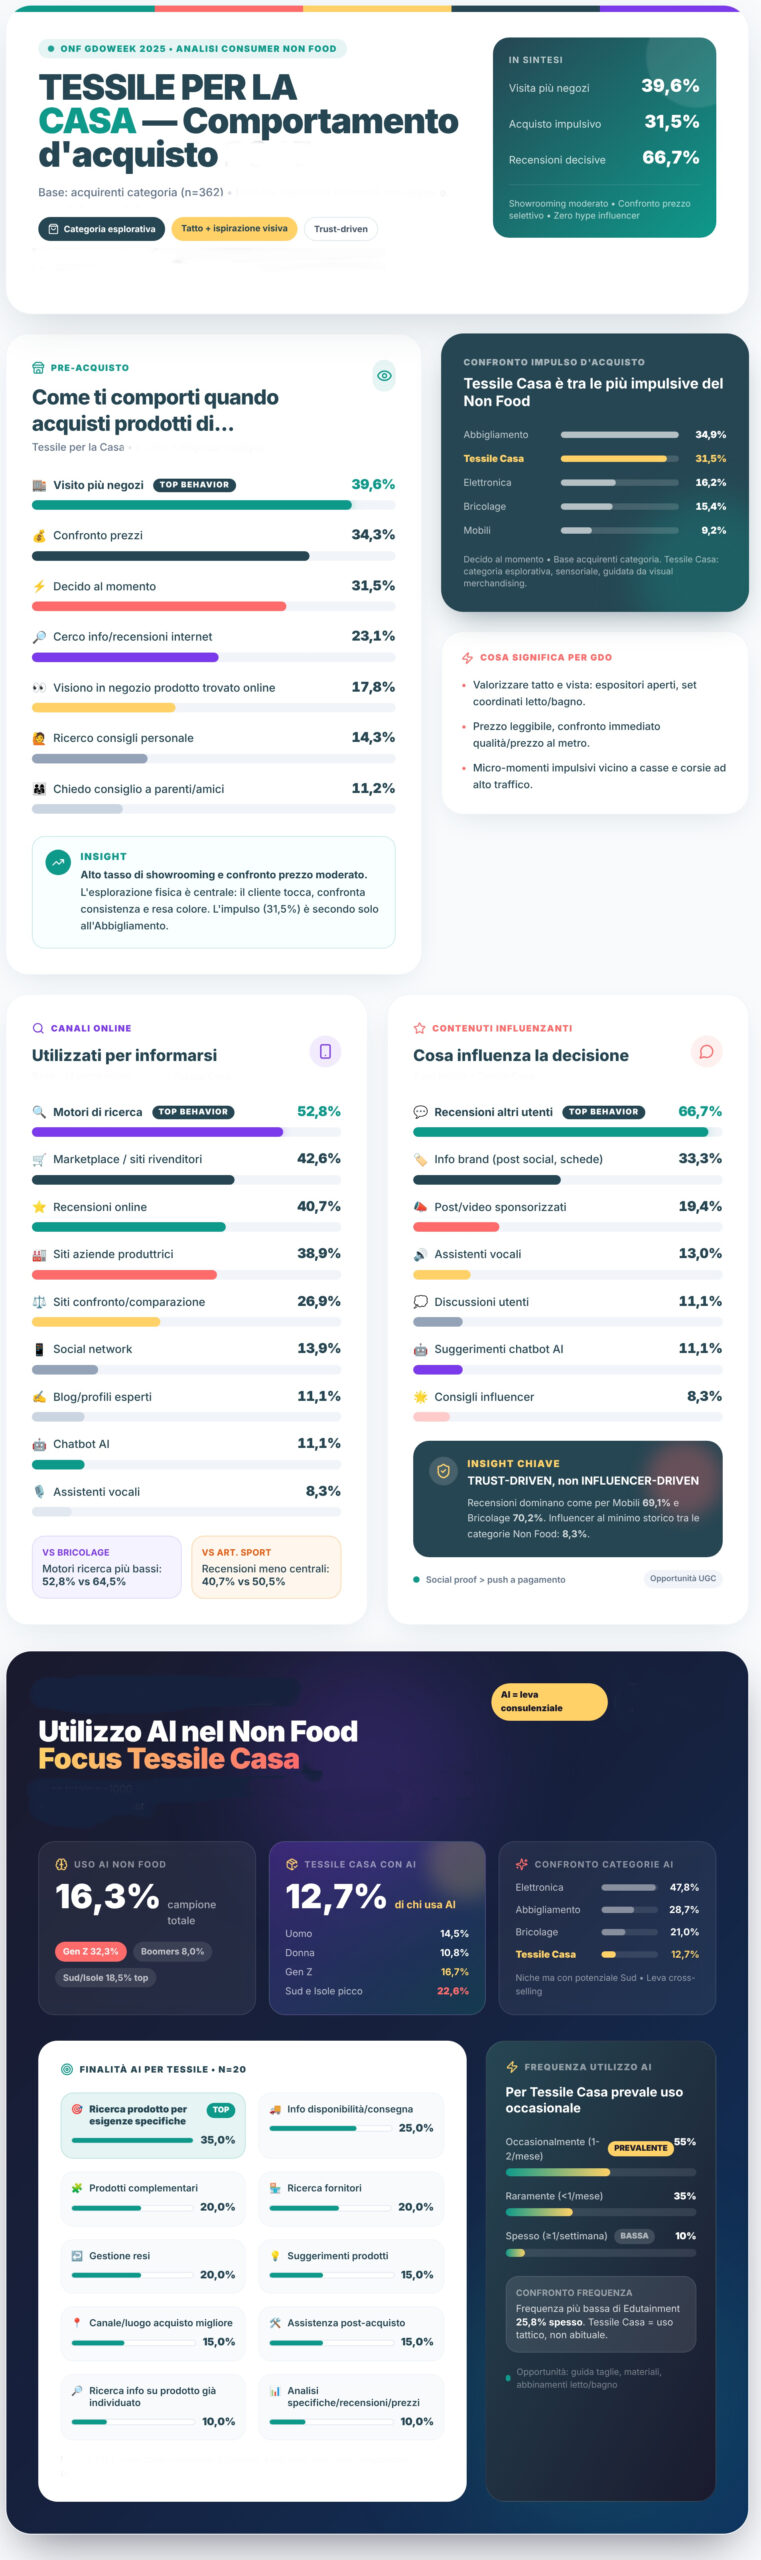
Approfondendo le modalità della ricerca di informazioni online prima dell'acquisto, predominano i motori di ricerca (52,8%), ma emergono anche i chatbot di intelligenza artificiale (11,1%), con la percentuale più elevata di tutte le categorie non food dell'Osservatorio.
Tra canali retail e canali del produttore, vince ancora il retail con i marketplace e i siti delle aziende rivenditrici (42,6%), anche se i produttori hanno un'importanza significativa in questa fase di ricerca (i loro siti sono visitati dal 38,9% del campione). Un analogo peso dei brand si avverte nei mondi dell'arredamento e della cosmesi e profumeria.
Anche le recensioni online hanno un peso significativo (40,7%), ben più dei siti di comparazione prezzo (26,9%).
Venendo ai contenuti online che influenzano la decisione d'acquisto, tornano le recensioni online con una prevalenza assoluta (66,7%). Confrontando la quota con altre categorie, siamo nella fascia più bassa di rilevanza per questo contenuto, analogamente ai mondi profumeria e cosmesi, e dei casalinghi.
Si conferma anche la rilevanza e autorevolezza dei brand, i cui contenuti portano all'acquisto nel 33,3% dei casi, un terzo del totale. A confermarlo c'è anche l'interesse per i post e video sponsorizzati (19,4%).
Da monitorare il dato del 13% riferito a suggerimenti e risposte ricevute dagli assistenti vocali e dai chatbot di intelligenza artificiale (11,1%): superano o eguagliano come interesse i consigli degli influencer (8,3%) e le discussioni sui blog (11,1%).
Il ruolo dell'intelligenza artificiale negli acquisti
Il supporto dell'intelligenza artificiale negli acquisti di tessile per la casa è limitato: tra chi ha già usato la Ai per comprare prodotti non food (16,3% del campione), solo il 2,7% lo ha fatto per questa categoria, la percentuale più bassa rispetto a tutti i mondi non food indagati dall'Osservatorio Non Food 2025.
A farlo sono in prevalenza gli uomini (14,5%) rispetto alle donne (10,8%) e nella Gen Z (16,7%), in larga prevalenza nell'area Sud e isole (22,6%).
Lo strumento offre la massima soddisfazione (35%) nella ricerca di prodotto fatta in base a esigenze specifiche, e poi nelle informazioni sulla disponibilità o i tempi di consegna del prodotto (25%). Le altre richieste diffuse sono quelle relative a prodotti complementari e di possibili fornitori e servizi collegati, insieme a tutta l'area del reso e rimborso (20%). Sono queste le mansioni più complesse che solitamente pesano sul conto economico e di produttività dei retailer.
Per l'intelligenza artificiale prevale un uso occasionale (55%), con un 10% di utenti che invece la usa spesso e il 35% raramente, meno di una volta al mese.