

Il Food & Beverage conferma il suo ruolo centrale nella struttura commerciale milanese, con un’offerta sostenuta dalla domanda di residenti e pendolari e dai flussi turistici, in un mercato sempre più selettivo. Questa edizione (la sesta) del Food & Beverage Retail Market Report, focalizzata su Milano, di Engel & Völkers Commercial Milano Lombardia, realizzato in collaborazione con Ubri-Unione brand ristorazione italiana, segna un nuovo punto di partenza per l’analisi del mercato F&B milanese: la rilevazione considera ora 23 distretti, con l’ingresso di Cattolica-Cadorna e l’esclusione di alcune aree precedentemente analizzate, tra cui NoLo, oltre alla revisione dei confini e delle vie considerate. Sono circa 160 le vie selezionate per l’elevata concentrazione di attività F&B, per un totale di quasi 5.000 punti di vendita censiti. Le attività F&B rappresentano il 37% del totale, mentre la quota di unità sfitte si attesta al 9,2%.
“La scelta della location assume quindi un valore strategico per il posizionamento dell’attività e richiede una lettura puntuale delle dinamiche commerciali e immobiliari dei singoli quartieri della città” aggiungono Gianluca Sinisi e Roberto Magaglio, Licence Partner di Engel & Völkers Commercial Milano Lombardia.
Tra i distretti con la maggiore incidenza di attività F&B spicca Arco Sempione, con il 73% dei negozi, seguito da Oberdan Spallanzani (56%), Navigli Darsena (54%) e Isola Farini (49%). Alla forte specializzazione si accompagnano, tuttavia, dinamiche immobiliari differenti: Arco Sempione presenta un tasso di vacancy prossimo allo zero nel perimetro rilevato, Isola Farini registra uno sfitto del 4%, mentre Navigli Darsena raggiunge il 13,8%.
Per leggere queste differenze, il report introduce quattro cluster definiti attraverso il canone medio di locazione e il tasso di vacancy. Una scorecard mette a confronto i distretti attraverso i principali indicatori socio-economici e di mercato, rendendo il report uno strumento di conoscenza del mercato e di orientamento per clienti, operatori e investitori, a supporto delle scelte di localizzazione e investimento.
Canoni stabili
Nel complesso, i canoni di locazione risultano tendenzialmente stabili rispetto alla precedente rilevazione. Gli aumenti più rilevanti riportati dal report interessano Brera Carmine Mercato e Brera Moscova Solferino, seguiti da Porta Romana e Turati Centrale (+9%). La lettura per distretto evidenzia quindi un mercato articolato, nel quale aree con canoni di locazione simili possono registrare tassi di vacancy anche molto diversi.
I brand indipendenti rappresentano il 75% delle attività F&B analizzate, contro il 25% riconducibile a catene e gruppi F&B. Per tipologia di offerta, caffetterie e gelaterie sono la categoria più diffusa (18%), seguite dalla cucina etnica e fusion (17,4%) e dalla ristorazione italiana e regionale (17,3%).

L'importanza dei dehors
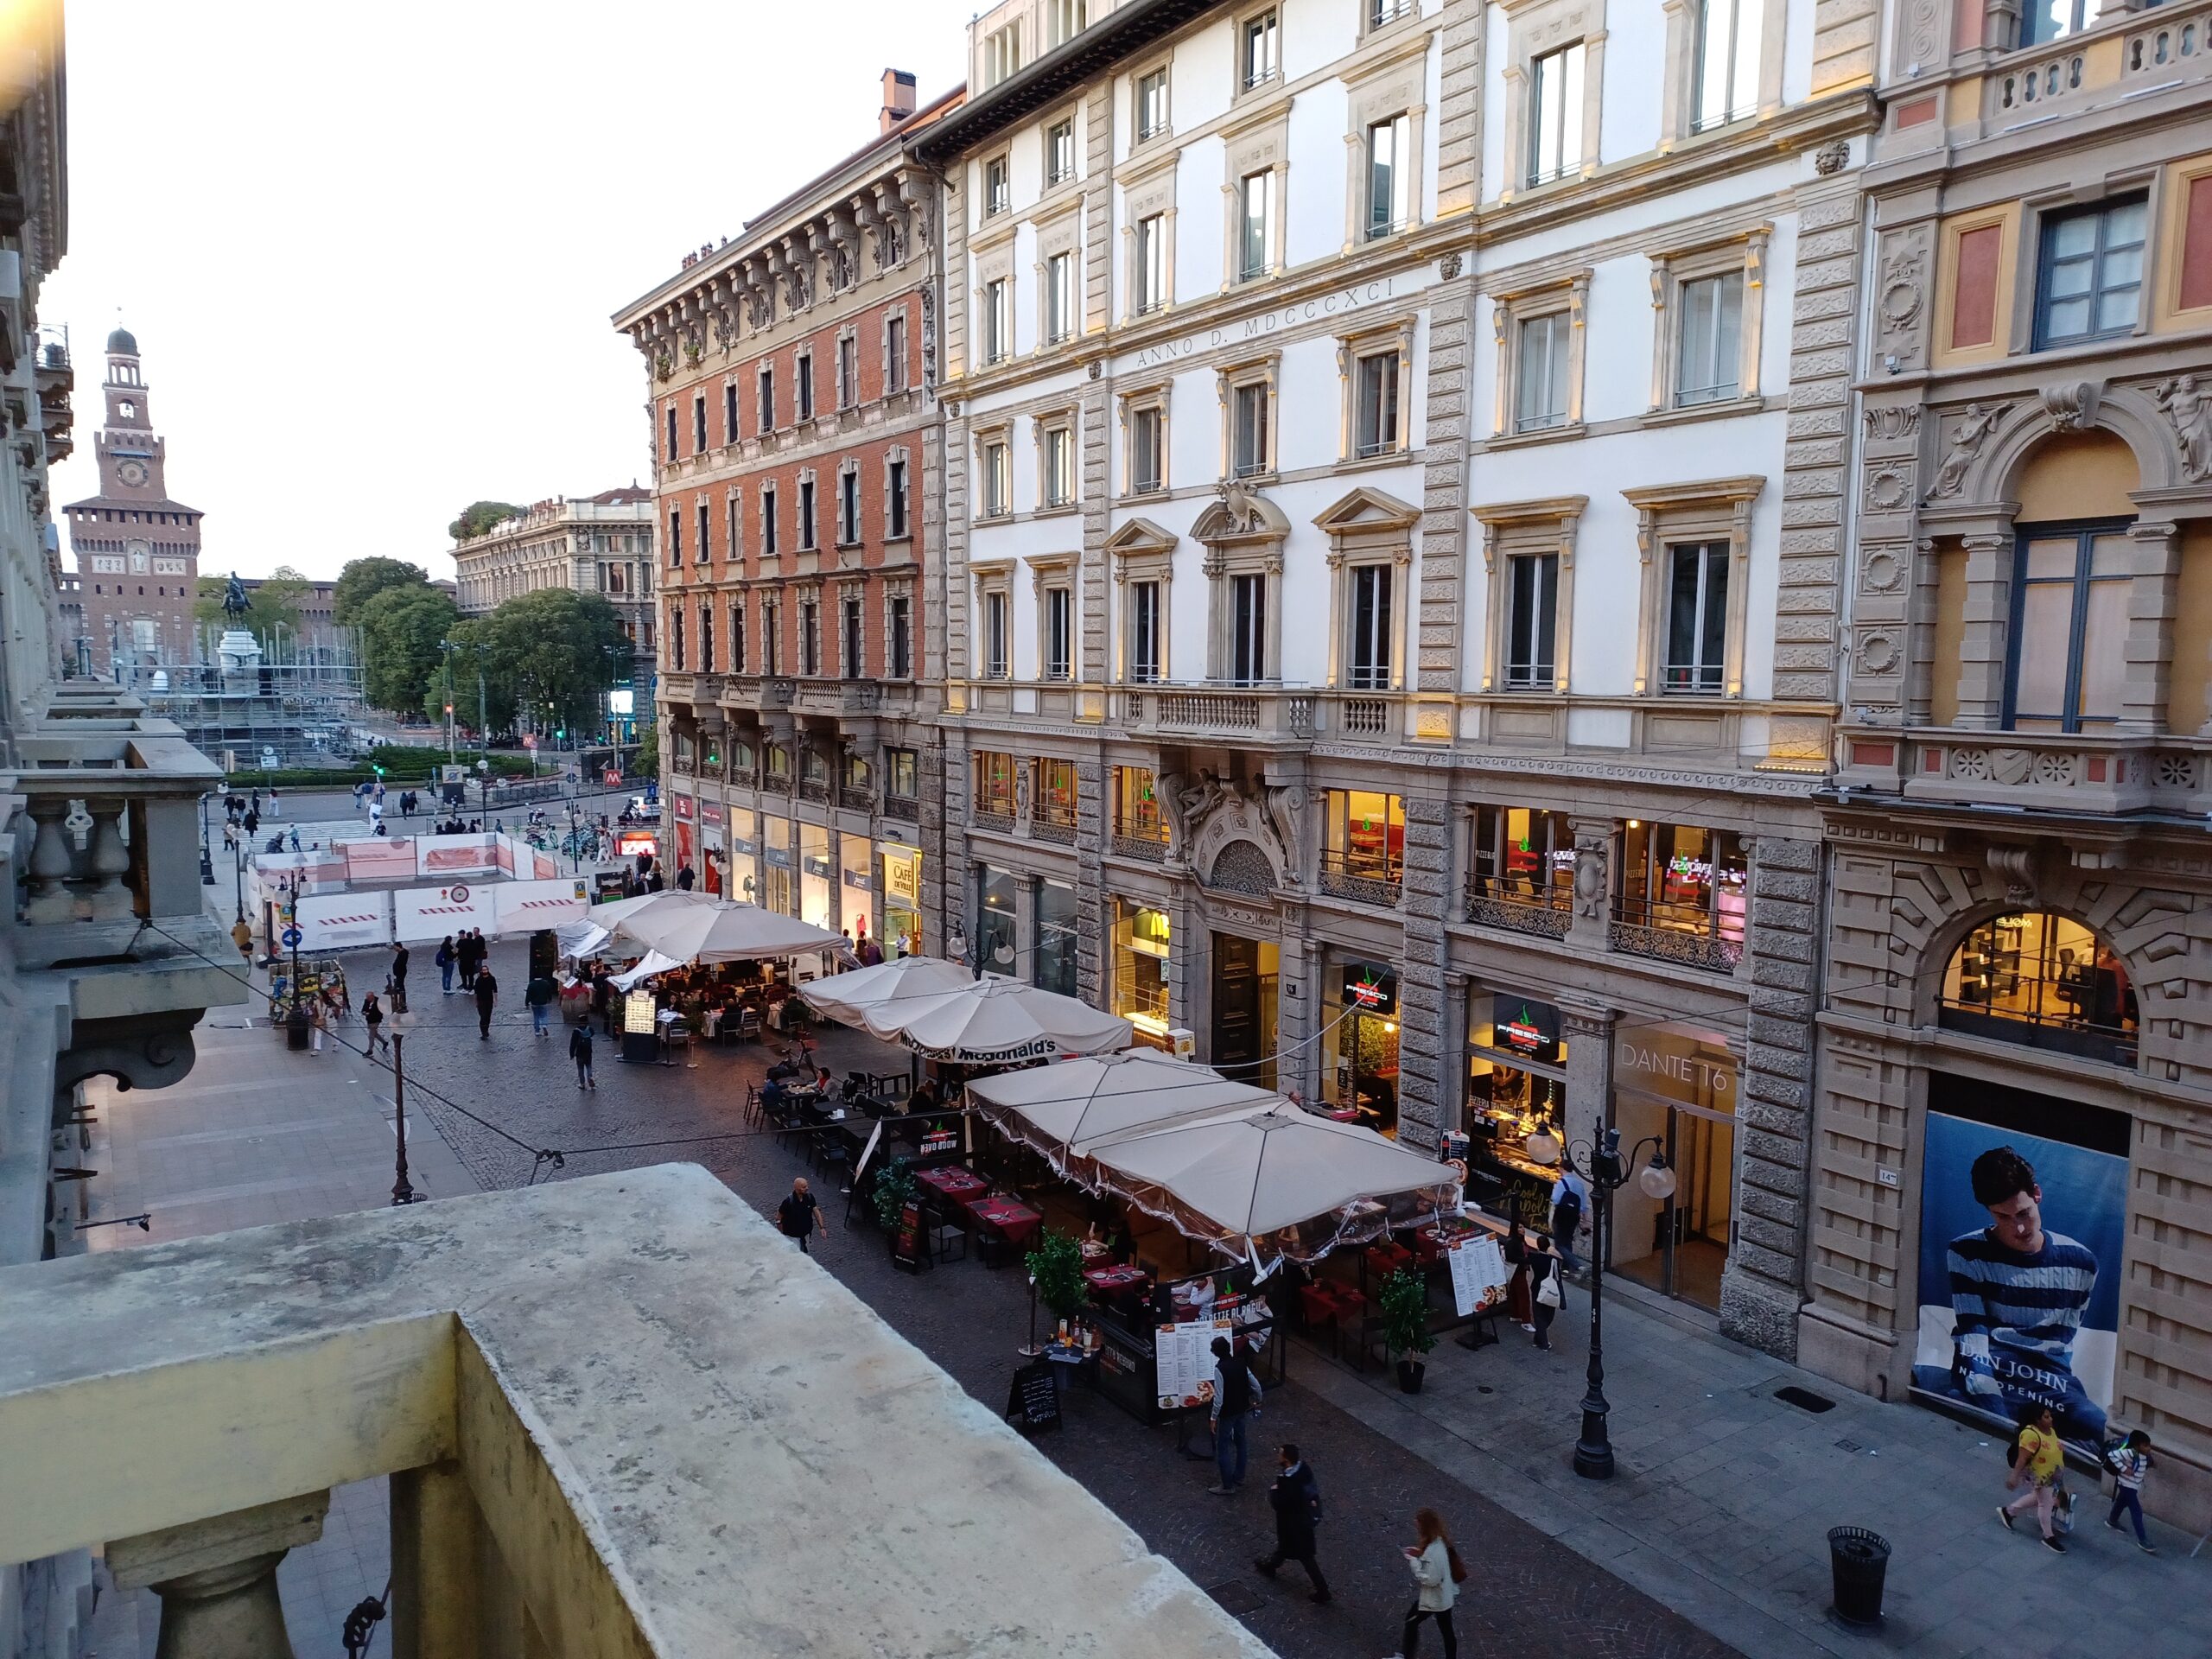
Lo spazio esterno mantiene un ruolo rilevante nell’offerta: il 56% dei locali F&B dispone di dehors, per oltre 25.000 posti a sedere all’aperto. La diffusione più elevata si registra in Brera XXV Aprile (80%), Oberdan Spallanzani (76%), Arco Sempione e Brera Moscova Solferino (entrambi al 75%).
“Questo equilibrio va tutelato affrontando le sfide strutturali del comparto, dalla maggiore interlocuzione con la proprietà immobiliare a politiche capaci di bilanciare sviluppo e sostenibilità -sottolinea Vincenzo Ferrieri, Presidente Ubri-. Come imprenditori, siamo convinti che il futuro del settore si costruisca attraverso un dialogo continuo tra istituzioni, landlord, operatori e associazioni, con strategie e obiettivi condivisi”.